
Quand le prêt auto, le crédit renouvelable et la mensualité du logement tombent entre le 5 et le 10 du mois, le reste à vivre a fondu avant la mi-mois. Regrouper ces échéances en une seule mensualité allège le budget. Encore faut-il trouver l’établissement qui accepte votre situation.
Votre statut change la donne. Un propriétaire peut adosser l’opération à son bien immobilier, alors qu’un locataire est étudié sur ses seuls revenus. À l’approche de la retraite, l’âge pèse en plus sur la durée et sur l’assurance emprunteur.
Votre dossier passera ou non selon la garantie exigée, le seuil d’endettement toléré et l’accueil réservé aux seniors, avant même la question du suivi. Le HCSF fixe le repère à 35 % d’endettement, et chaque intermédiaire l’applique avec plus ou moins de souplesse.
En bref : notre classement
- BoursedesCrédits : courtier qui étudie les trois profils, avec ou sans garantie hypothécaire, selon les critères de ses partenaires.
- Meilleurtaux : courtier en ligne et en agence, ouvert aux retraités et non-salariés, avec une réponse de principe sous 24 heures.
- Ymanci : conseiller dédié, premier avis sous 48 heures et garantie de taux sur 90 jours.
- Solutis : courtier indépendant relié à plus de 50 banques, avec un prêt hypothécaire dès 50 000 € empruntés.
- Cafpi : courtier actif depuis plus de 50 ans, qui accepte les retraités et étudie certains dossiers fichés FICP.
- Empruntis : regroupement de tous types de crédits, avec trésorerie en option et durée de remboursement ajustable.
| Organisme | Profils acceptés (propriétaire, locataire, senior, fiché FICP) | Âge limite et assurance pour les seniors | Garantie demandée (hypothèque, caution, aucune) | Taux d’endettement maximum accepté | Accompagnement et avis clients |
|---|---|---|---|---|---|
| BoursedesCrédits | Propriétaires et locataires ; âge pris en compte ; FICP selon la garantie et les critères des prêteurs | Durée calibrée selon l’âge et la retraite ; assurance emprunteur selon les conditions d’acceptation | Hypothèque (propriétaires) ou sans garantie (locataires) | Repère de 35 % ; dossiers plus chargés étudiés au cas par cas | Courtier jusqu’à la signature ; 4,6/5 sur Trustpilot (3 897 avis) |
| Meilleurtaux | Retraités, indépendants, non-salariés | n.c. | n.c. | n.c. | Conseillers dédiés et agences, réponse de principe sous 24 h ; 4,8/5 (25 678 avis) |
| Ymanci | Large public, hors mineurs et surendettement | n.c. | Aucune, caution ou hypothèque selon la part immobilière (seuil de 60 %) | 35 % (HCSF) | Conseiller dédié, avis sous 48 h ; 4,8/5 sur Trustpilot (11 294 avis) |
| Solutis | n.c. | n.c. | Hypothèque possible (prêt dès 50 000 €) | n.c. | Interlocuteur dédié, réponse de principe sous 24 h ; 4,8/5 sur Trustpilot (657 avis) |
| Cafpi | Salariés, indépendants, libéraux, retraités ; FICP difficile mais étudiable | n.c. | Hypothèque envisagée pour les fichés FICP | Repère de 35 %, selon le reste à vivre | Courtier dédié ; 4,7/5 (39 839 avis) |
| Empruntis | n.c. | n.c. | n.c. | 35 %, assurance incluse | 4,9/5 (35 447 avis) |
BoursedesCrédits
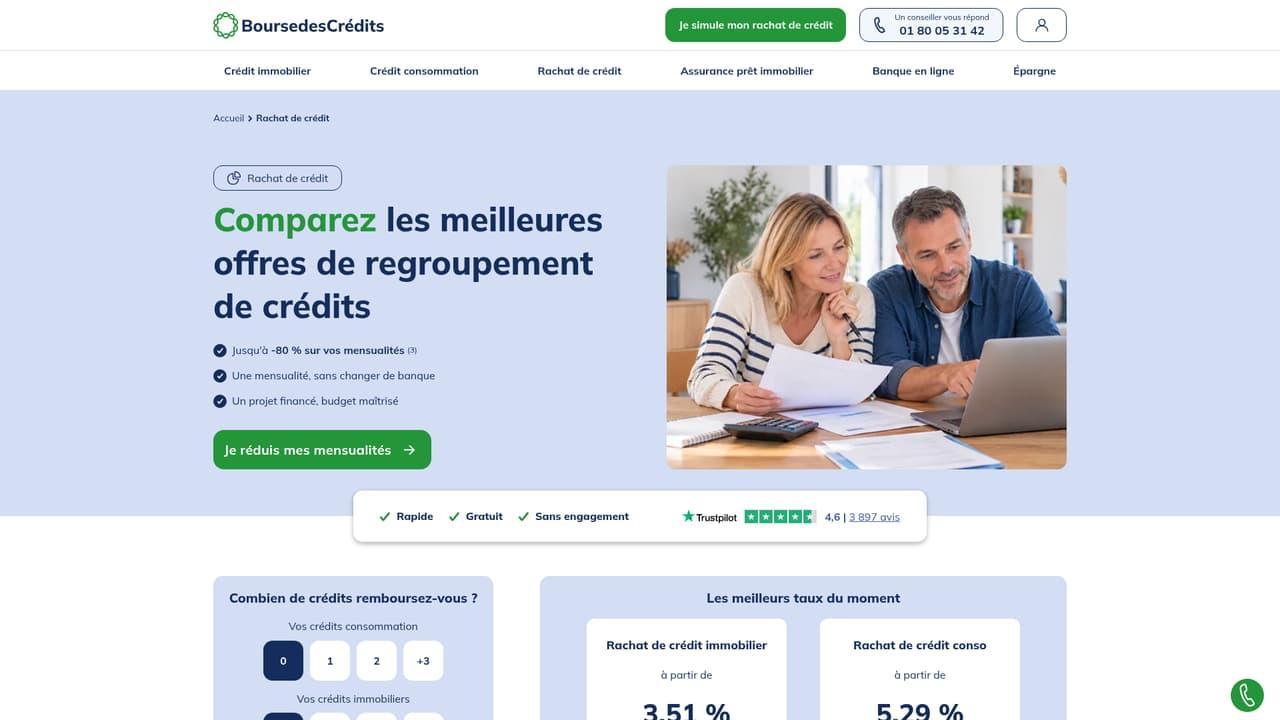
BoursedesCrédits étudie les trois profils traités ici, en partant de votre situation plutôt que d’une grille unique. Il accompagne aussi des emprunteurs dont l’endettement dépasse le seuil habituel, sans que l’issue soit garantie : la faisabilité dépend de l’étude du dossier et des critères des prêteurs.
Côté propriétaire, le courtier peut adosser le rachat à une garantie hypothécaire, pour viser des montants et des durées plus élevés. Prévoyez alors les frais de notaire et d’inscription hypothécaire dans votre calcul.
Un locataire passe par un regroupement sans garantie hypothécaire, monté sur ses revenus et sur le reste à vivre après l’opération. Les montants y sont en général plus limités et les durées plus courtes.
Pour un senior, BoursedesCrédits cale la durée de remboursement sur la proximité de la retraite et sur l’évolution prévisible des revenus. L’assurance emprunteur entre dans les conditions d’acceptation.
Le seuil de 35 % sert de repère : un dossier plus chargé peut être étudié si les revenus et le reste à vivre le permettent. Parmi les exemples présentés par le courtier, un endettement passe de 49 % à 31 % après regroupement. Une inscription au FICP complique nettement l’opération : sa faisabilité dépend alors de la garantie disponible et des critères des prêteurs.
Le courtier compare les offres bancaires et négocie le taux, puis suit le montage du dossier jusqu’à la signature. Les taux partent de 3,51 % en immobilier et de 5,29 % en consommation, et la simulation est gratuite. La note s’établit à 4,6/5 sur Trustpilot, pour 3 897 avis.
BoursedesCrédits convient particulièrement à l’emprunteur, propriétaire, locataire ou senior, qui veut faire étudier son dossier avec ou sans garantie, y compris lorsque son endettement est déjà élevé.
Meilleurtaux
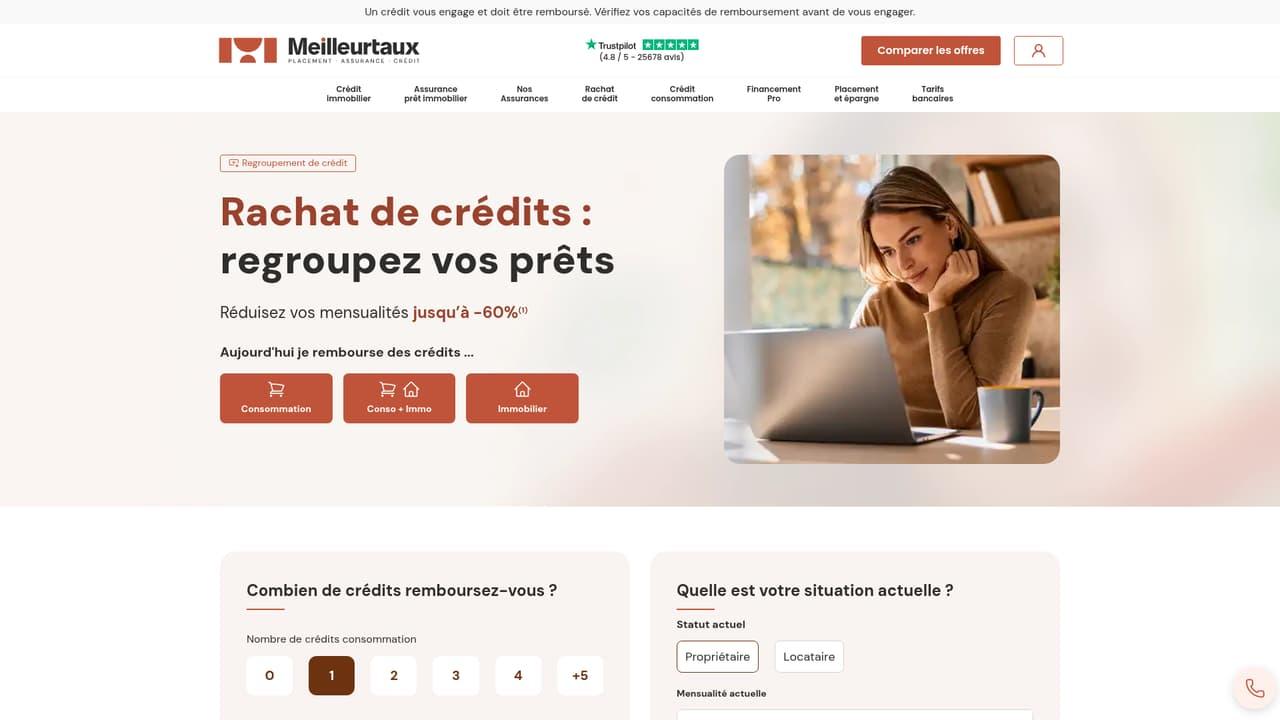
Meilleurtaux combine un parcours en ligne, suivi par des conseillers dédiés, et un réseau d’agences franchisées, avec une réponse de principe sous 24 heures. Actif depuis 1999, le courtier a accompagné plus de 65 000 clients et ouvre son offre aux retraités comme aux non-salariés, indépendants compris.
Pour un retraité dont les revenus ont baissé, ou un indépendant aux rentrées irrégulières, le regroupement peut réduire les mensualités jusqu’à 60 %. Tout se ramène à une seule échéance, gérée par un seul interlocuteur. Vous pouvez aussi y ajouter une enveloppe de trésorerie pour un projet.
Les taux affichés s’établissent à 4,84 % en immobilier et à 6,00 % en consommation. La note atteint 4,8/5 sur 25 678 avis.
Meilleurtaux s’adresse surtout aux retraités et indépendants qui tiennent à rencontrer un conseiller en agence.
Ymanci
Ymanci étudie un public large, quelle que soit la situation professionnelle ou patrimoniale, avec deux exclusions : les mineurs et les personnes en dossier de surendettement. Un conseiller expert dédié rend un premier avis sous 48 heures, après une étude gratuite et sans engagement.
Le type de garantie suit la composition de vos crédits. Un regroupement de prêts conso, ou une opération où l’immobilier pèse moins de 60 %, se fait sans garantie. Quand la part immobilière franchit ce seuil, le dossier passe par une caution ou une hypothèque.
La garantie de taux court sur 90 jours : si vous trouvez une offre moins chère dans ce délai, Ymanci vous rembourse la différence. Le courtier travaille avec 8 partenaires bancaires et édite directement les offres de prêt, ce qui raccourcit le délai.
Le conseiller vous aide aussi à déléguer l’assurance emprunteur, un poste qui pèse lourd chez les seniors. La note atteint 4,8/5 sur Trustpilot pour 11 294 avis, avec 96 % de clients satisfaits.
Ymanci correspond bien à un emprunteur qui veut un avis rapide et un engagement chiffré sur le taux obtenu.
Solutis
Solutis, courtier indépendant non exclusif actif depuis 1998, travaille avec plus de 50 banques. Pour un propriétaire, il monte un prêt hypothécaire à partir de 50 000 € empruntés, avec une réponse de principe sous 24 heures après une étude gratuite.
Tout se déroule 100 % en ligne, jusqu’à la signature électronique sécurisée. Un propriétaire qui veut mobiliser son bien sans multiplier les rendez-vous y gagne du temps. Le rachat peut aussi dégager une trésorerie supplémentaire.
Un interlocuteur unique suit l’ensemble du dossier, joignable en semaine de 9 h à 18 h. La note Trustpilot s’élève à 4,8/5 sur 657 avis.
Pour un propriétaire prêt à mobiliser son bien sur un montant important, Solutis propose un parcours entièrement dématérialisé.
Cafpi
Cafpi, courtier en rachat de crédits depuis plus de 50 ans, détaille les profils acceptés : des salariés en CDI ou CDD aux professions libérales, retraités compris. Un courtier dédié suit le dossier, de la simulation gratuite jusqu’à la signature.
Le fichage FICP ne ferme pas la porte, mais il complique l’opération. Des établissements spécialisés étudient surtout des rachats hypothécaires, adossés à un bien immobilier et soumis à des conditions strictes.
Le crédit immobilier peut s’étaler sur 25 ans. Les crédits à la consommation sont plafonnés à 75 000 €, puis à 100 000 € à partir de novembre 2026. Cette limite tombe quand un crédit immobilier entre dans le regroupement et fait basculer l’opération en régime immobilier.
Avant signature, vous recevez un comparatif avant/après qui chiffre le coût total de l’opération. La note atteint 4,7/5 sur 39 839 avis clients.
Cafpi s’adresse aux propriétaires fichés FICP comme aux salariés en contrat court qui veulent un parcours chiffré avant signature.
Empruntis
Empruntis regroupe tous types de crédits, consommation comme immobilier, ce qui intéresse d’abord un propriétaire qui cumule les deux. Le seuil d’endettement retenu, 35 %, inclut l’assurance du nouveau crédit immobilier.
Après une simulation gratuite et sans engagement, vous ajustez la durée de remboursement à votre budget. Allonger la durée allège la mensualité, la raccourcir limite le coût total. Le dossier passe par le réseau de banques partenaires du courtier, et une trésorerie peut s’ajouter pour un nouveau projet.
Empruntis obtient une note agrégée de 4,9/5, calculée sur 35 447 avis.
Le propriétaire qui cumule prêt immobilier et crédits conso, et veut moduler la durée de remboursement, y trouvera une option logique.
FAQ
Un locataire peut-il obtenir un rachat de crédit ?
Oui, un locataire peut regrouper ses prêts sans garantie hypothécaire. L’étude porte alors sur la régularité des revenus et sur le reste à vivre après l’opération.
Les montants restent souvent plus limités et les durées plus courtes qu’avec une garantie immobilière. Un dossier solide côté revenus et stabilité compense l’absence de bien.
Quel taux d’endettement les organismes acceptent-ils ?
Le HCSF fixe un seuil de 35 % d’endettement, assurance comprise, pour les crédits immobiliers. Les intermédiaires s’en servent comme repère pour l’ensemble des dossiers.
Un dossier qui le dépasse n’est pas forcément refusé, car le revenu disponible pèse dans la décision. Le rachat sert justement à ramener l’endettement sous ce seuil.
Quelle différence entre un rachat avec et sans garantie ?
Le rachat bascule sous régime immobilier lorsque la part immobilière atteint ou dépasse 60 % du montant regroupé. Le prêteur demande alors en général une hypothèque ou une caution, avec des frais de notaire à prévoir pour l’hypothèque.
Sous ce seuil, l’opération relève du crédit à la consommation et se fait souvent sans garantie. Les montants et les durées y sont plus encadrés.
Un senior peut-il faire racheter ses crédits ?
Oui, l’âge n’exclut pas un dossier de rachat, mais il pèse sur la durée. Les organismes calent le remboursement sur le départ en retraite et sur la baisse prévisible des revenus.
L’assurance emprunteur devient le point sensible avec l’âge. Comparer les contrats, voire déléguer l’assurance, peut alléger le coût total.
Combien de temps pour se rétracter après un rachat de crédit ?
Pour un rachat relevant du crédit à la consommation, vous disposez d’un délai de rétractation de 14 jours après la signature. Vous pouvez renoncer sans justification.
En régime immobilier, la loi impose un délai de réflexion de 10 jours : vous ne pouvez pas accepter l’offre avant son terme. Ce délai vous laisse le temps de vérifier le coût total de l’opération.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.